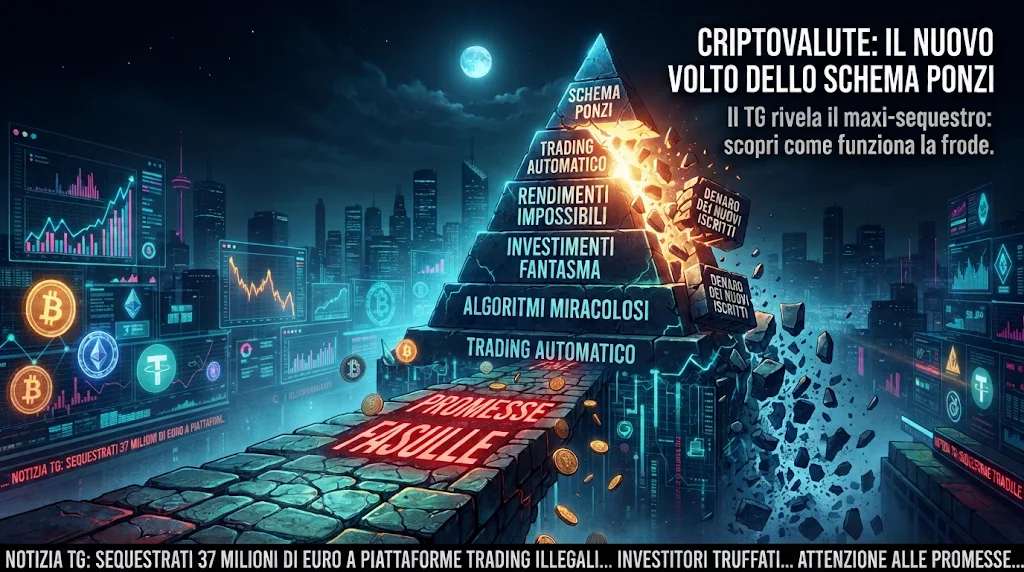
Se oggi al telegiornale ti è capitato di sentire la notizia del maxi-sequestro da oltre 37 milioni di euro legato a piattaforme di trading e criptovalute — con decine di risparmiatori coinvolti, conti esteri e la promessa di guadagni facili e veloci — hai davanti il perfetto “caso di scuola” di ciò che accade quando un vecchio trucco finanziario si veste di tecnologia moderna.
Le criptovalute, il trading automatico o gli algoritmi “miracolosi” sono oggi il travestimento preferito per dare una patina d’innovazione a un meccanismo che ha più di un secolo di vita lo schema Ponzi.
Cambiano gli strumenti, il gergo e i canali di promozione — dai salotti e dalle convention ai social e alle piattaforme digitali — ma la matematica che regge (e poi fa crollare) l’impianto resta identica.
Capire come funziona davvero questo sistema significa smontare la promessa prima ancora di guardare i numeri.
Lo schema Ponzi (o sistema Ponzi) è una truffa finanziaria piramidale basata su un meccanismo tanto semplice quanto destinato inevitabilmente al collasso, non genera alcun reale profitto economico, ma paga rendimenti altissimi e apparentemente puntuali ai vecchi investitori utilizzando i capitali versati dai nuovi entrati.
Prende il nome da Carlo Ponzi, immigrato italiano a Boston che tra il 1919 e il 1920 rese celebre questo schema promettendo guadagni straordinari tramite l’arbitraggio sui coupon di risposta internazionale postali (IRC), sebbene il meccanismo esistesse già in forme analoghe nell’Ottocento.
Come funziona esattamente il meccanismo
La promessa irrealistica. Viene proposto un investimento con rendimenti elevati, costanti e “garantiti” o a rischio bassissimo, spesso avvolto in una narrazione opaca, esclusiva o tecnicamente complessa.
Il pagamento ai primi adesioni. All’inizio, i pochi capitali raccolti bastano a pagare le cedole o i rimborsi promessi ai primissimi partecipanti. Questo crea fiducia e passaparola: chi entra all’inizio incassa davvero e racconta che il sistema funziona.
La dipendenza dal flusso continuo. Poiché non c’è una vera attività produttiva o una redditività reale all’altezza delle promesse, il sistema sopravvive solo finché entrano nuovi soldi in misura crescente.
Il crollo matematico. Il numero di nuovi investitori necessari per ripagare chi è già dentro cresce in modo esponenziale. Appena rallentano i nuovi ingressi o troppi partecipanti chiedono contemporaneamente il riscatto del capitale, la catena si spezza. La maggior parte degli investitori perde gran parte o la totalità dei propri soldi.
Schema Ponzi vs. Schema piramidale (MLM illegale)
I due concetti vengono spesso sovrapposti, ma presentano una differenza strutturale:
| Aspetto | Schema Ponzi | Schema piramidale |
| Ruolo del promotore | Spesso un unico soggetto o gruppo centrale raccoglie e gestisce i fondi. | I partecipanti reclutano attivamente altri membri, spesso su più livelli. |
| Fonte dei guadagni | I soldi dei nuovi investitori ripagano i vecchi. | Le quote d’ingresso o i pacchetti acquistati dai nuovi reclutati alimentano la struttura. |
| Copertura | Finta operazione finanziaria, trading, criptovalute, immobili o progetti “segreti”. | Spesso finti prodotti o servizi sovrapprezzati, o reclutamento puro. |
Noi vi forniamo i segnali d’allarme classici per stare in guardia
Rendimenti troppo belli per essere veri. Promesse di guadagni fissi elevati e costanti, slegati dall’andamento dei mercati.
Assenza di trasparenza. Informazioni vaghe su come vengano effettivamente generati i profitti, bilanci non verificabili o intermediari non autorizzati.
Pressione o esclusività. Senso d’urgenza, posti limitati, invito a non parlarne troppo o enfasi sul passaparola.
Difficoltà nei rimborsi. Ritardi, commissioni d’uscita improvvise, vincoli improvvisi o incentivi a “reinvestire” invece di prelevare.
Casi storici celebri e profili giuridici
Oltre allo stesso Carlo Ponzi, il caso più clamoroso dell’epoca moderna resta quello di Bernard Madoff, che ha portato avanti per decenni una frode miliardaria presentandola come una strategia d’investimento sofisticata e regolare, crollata nel 2008 con l’ondata di richieste di riscatto legate alla crisi finanziaria.
Sul piano giuridico e regolamentare, in Italia e nell’Unione Europea la raccolta del risparmio e la prestazione di servizi d’investimento sono soggette a controlli stringenti (come quelli di Consob e Banca d’Italia)
Promettere rendimenti fittizi, operare senza autorizzazioni o distrarre i fondi dei clienti integra gravi illeciti civili, amministrativi e penali, come truffa, abusivismo finanziario o appropriazione indebita, a seconda della struttura del caso.